
Che cos’è il trade-based money laundering
Il Gruppo d’azione finanziaria internazionale, indicato sia come GAFI sia con la sigla inglese FATF, descrive il TBML (trade-based money laundering) come il processo attraverso il quale i proventi criminali vengono occultati e il valore viene trasferito mediante transazioni commerciali, nel tentativo di legittimarne l’origine illecita.
Le merci possono essere realmente prodotte, spedite e consegnate. La loro presenza fisica non esclude il riciclaggio, perché lo schema può dipendere dalla divergenza tra:
- valore economico effettivo e prezzo fatturato;
- quantità dichiarata e quantità movimentata;
- caratteristiche reali e descrizione documentale dei beni;
- soggetti indicati nel contratto e soggetti che effettuano o ricevono il pagamento;
- percorso logistico apparente e destinazione economica finale del valore.
Anche il credito documentario e gli altri strumenti di trade finance possono essere utilizzati all’interno dello schema. La banca, tuttavia, verifica principalmente la conformità dei documenti alle condizioni previste dallo strumento: la loro apparente regolarità non garantisce che prezzo, qualità, quantità e controparti riflettano la realtà economica.
Il TBML (trade-based money laundering) non coincide comunque con il trade finance money laundering. Può essere realizzato anche attraverso vendite in conto aperto, pagamenti effettuati da terzi, compensazioni tra operatori, trasferimenti distribuiti su più conti o acquisti regolati senza ricorrere a crediti documentari.
Differenze tra TBML, frode commerciale e illeciti fiscali o doganali
In Italia, il trade-based money laundering identifica un metodo operativo e non un’autonoma fattispecie penale denominata in questo modo. La qualificazione giuridica dipende dai fatti, dalla provenienza del valore e dal ruolo delle persone coinvolte.
| Fenomeno | Finalità principale | Elemento distintivo |
|---|---|---|
| Errore o irregolarità amministrativa | Nessuna finalità criminale necessariamente presente | L’anomalia può derivare da dati incompleti, errori materiali o divergenze interpretative |
| Frode commerciale | Ottenere un vantaggio ingannando una controparte | Può esistere una vittima commerciale diretta e non implica automaticamente il riciclaggio |
| Frode fiscale o doganale | Evadere imposte, dazi o restrizioni | L’alterazione della transazione può generare nuovi proventi illeciti |
| Trade-based money laundering | Trasferire o occultare valore di origine criminale | La transazione commerciale fornisce il mezzo o la giustificazione documentale per il trasferimento |
| Riciclaggio o autoriciclaggio | Ostacolare l’identificazione della provenienza delittuosa secondo i presupposti di legge | La qualificazione dipende dall’origine dei beni, dalla condotta e dal rapporto dell’autore con il reato presupposto |
Una fattura inesatta può quindi derivare da un errore, dall’evasione, da una frode doganale o da uno schema di riciclaggio. Le diverse finalità possono anche sovrapporsi: una rete può commettere una frode per generare proventi e utilizzare successive operazioni commerciali per trasferirli o occultarli.
Il TBML può affiancarsi a reati finanziari, tributari, doganali, societari e documentali. L’anomalia commerciale resta però un punto di partenza investigativo, non una conclusione probatoria.
Come funziona uno schema di riciclaggio commerciale
Uno schema di trade-based money laundering può coinvolgere imprese legittime, società di comodo e intermediari specializzati.
Non tutti i partecipanti sono necessariamente consapevoli della finalità criminale: banche, spedizionieri, professionisti e operatori doganali possono essere utilizzati senza essere complici.
Gli attori della rete
Tra i soggetti che possono comparire nello schema rientrano:
- l’organizzazione o il soggetto che dispone dei proventi illeciti;
- il broker incaricato di coordinare pagamenti, merci e debiti tra più controparti;
- importatori ed esportatori collusi, controllati o occasionalmente strumentalizzati;
- società di comodo prive di capacità operativa coerente con i volumi dichiarati;
- titolari effettivi nascosti attraverso partecipazioni, fiduciari o catene societarie;
- imprese di logistica, spedizionieri e intermediari doganali;
- banche, istituti di pagamento, professionisti e prestatori di servizi societari.
Il broker assume spesso un ruolo criminologico centrale.
Può mettere in relazione soggetti che non hanno contatti diretti, compensare crediti e debiti e coordinare il trasferimento del valore senza far coincidere pagatore, acquirente, destinatario della merce e beneficiario finale.
Le fasi operative
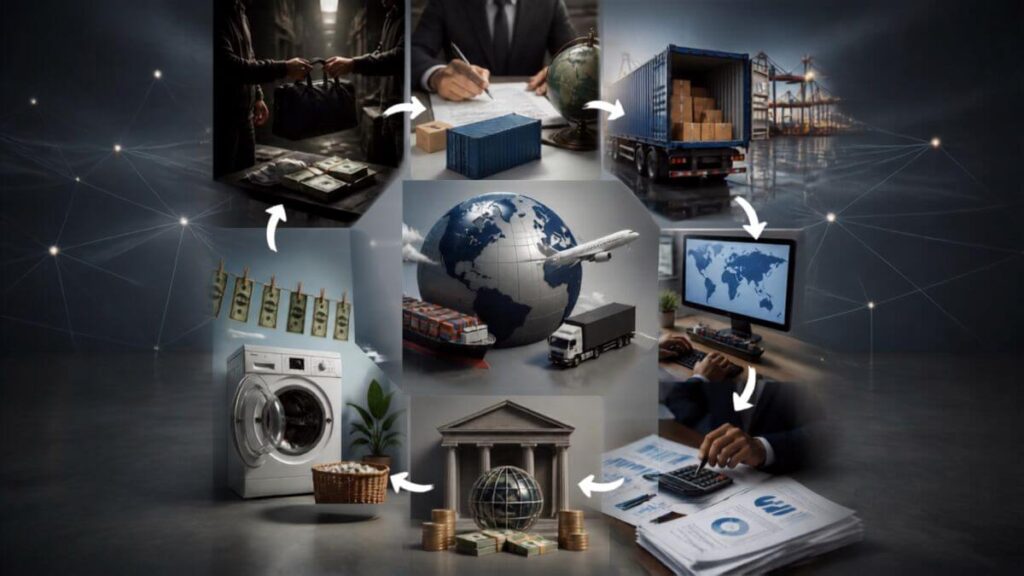
Pur variando da caso a caso, il processo può comprendere:
- la disponibilità di denaro o altri valori derivanti da un’attività criminale;
- l’inserimento del valore in una rete commerciale o finanziaria;
- la costruzione di una giustificazione documentale attraverso contratti, fatture e documenti logistici;
- la spedizione reale, alterata o simulata delle merci;
- il regolamento dei pagamenti, anche tramite terzi o intermediari;
- la rivendita dei beni e la disponibilità del controvalore nella valuta o nel Paese desiderati.
Non è sempre possibile separare rigidamente placement, layering e integration. Nel TBML (trade-based money laundering) una stessa operazione può trasferire il valore, frammentarne il percorso e conferirgli contemporaneamente un’apparenza commerciale.
Le principali tecniche di trade-based money laundering
Le tecniche classiche documentate dal FATF intervengono su prezzo, quantità, descrizione delle merci o ripetizione delle fatture. A queste possono aggiungersi pagamenti di terzi, commercio circolare, compensazioni e altri meccanismi di regolamento.
Sovrafatturazione e sottofatturazione
La sovrafatturazione permette di giustificare un pagamento superiore al valore reale della fornitura.
Se beni del valore economico di 100.000 euro vengono fatturati per 160.000 euro, i 60.000 euro aggiuntivi trasferiscono valore dall’importatore all’esportatore, purché le controparti partecipino consapevolmente allo schema.
La sottofatturazione produce l’effetto opposto.
Se merci del valore di 100.000 euro vengono esportate dichiarando un prezzo di 40.000 euro, l’esportatore trasferisce all’importatore 60.000 euro di valore incorporato nei beni. L’importatore può recuperarne il controvalore attraverso la successiva vendita.
La direzione del trasferimento dipende quindi dal rapporto tra valore reale, importo dichiarato e pagamento effettuato.
Un prezzo anomalo non costituisce però, da solo, prova di riciclaggio. Qualità, quantità, oscillazioni di mercato, sconti, assicurazione, trasporto, valuta e condizioni Incoterms possono spiegare differenze legittime.
Sovraspedizione, sottospedizione e spedizioni fantasma
Nella sovraspedizione vengono consegnate più merci di quelle fatturate o dichiarate. Il valore aggiuntivo passa normalmente al destinatario, che può monetizzarlo attraverso la rivendita.
Nella sottospedizione la quantità effettivamente consegnata è inferiore a quella pagata. La differenza può giustificare un trasferimento di valore verso il venditore.
Le phantom shipments costituiscono la forma estrema: fatture, dichiarazioni o pagamenti descrivono una spedizione che non è mai avvenuta. In questo caso la documentazione commerciale crea una causa apparente per trasferire denaro in assenza della fornitura.
Il controllo deve confrontare fattura, lista di carico, dichiarazione doganale, documento di trasporto, peso registrato, dati del vettore e prova della consegna. Una differenza di quantità può comunque derivare da cali naturali, tolleranze contrattuali, danneggiamenti o errori di misurazione.
Fatturazione multipla e frazionamento dei pagamenti
La fatturazione multipla utilizza una sola spedizione per giustificare più pagamenti. La stessa fattura può essere presentata a intermediari differenti oppure riprodotta con numerazioni e date parzialmente modificate.
Il ricorso a banche, conti e giurisdizioni diverse riduce la possibilità che un singolo operatore rilevi i duplicati. Il frazionamento di fatture e pagamenti può inoltre distribuire il valore tra più società, rendendo meno evidente la relazione tra i flussi.
Non ogni pagamento suddiviso è sospetto: anticipi, stati di avanzamento, consegne parziali e accordi di finanziamento possono giustificare una struttura complessa.
Diventa rilevante l’assenza di una causa economica verificabile oppure la presenza di documenti incompatibili tra loro.
Falsa descrizione, qualità, origine e classificazione
La documentazione può alterare:
- tipologia e modello dei beni;
- qualità, stato di conservazione o grado di purezza;
- condizione di prodotto nuovo, usato o ricondizionato;
- origine e provenienza geografica;
- classificazione doganale;
- unità di misura e caratteristiche tecniche.
Un carico di componenti elettronici può essere descritto come materiale di basso valore, mentre beni usati possono essere dichiarati come nuovi per sostenere un prezzo superiore.
Nei prodotti agricoli, nelle materie prime e nei metalli, differenze qualitative anche limitate possono produrre variazioni economiche considerevoli.
La falsa classificazione può servire anche a evadere dazi o aggirare restrizioni commerciali. Per parlare di TBML (trade-based money laundering) occorre però collegare la manipolazione al trasferimento o all’occultamento di valore criminale.
Commercio circolare
Nel commercio circolare gli stessi beni vengono esportati, reimportati o rivenduti più volte attraverso società collegate. Ogni passaggio può sostenere nuovi pagamenti e produrre una catena documentale apparentemente autonoma.
La tecnica è più difficile da riconoscere quando cambiano imballaggi, descrizioni, intermediari o Paese di transito.
La ricorrenza di numeri di serie, pesi, caratteristiche tecniche e percorsi logistici può tuttavia rivelare che la stessa merce è stata utilizzata ripetutamente.
Il commercio circolare non va automaticamente confuso con le frodi IVA a carosello, che hanno una specifica finalità fiscale. Le due strutture possono presentare somiglianze o sovrapporsi, ma devono essere valutate in base ai fatti e alla funzione svolta dalle transazioni.
Pagamenti di terzi, compensazioni e broker
In alcuni schemi il soggetto che paga non coincide con l’acquirente, oppure il beneficiario finanziario è diverso dal venditore indicato nei documenti.
Il pagamento può provenire da un’impresa situata in un Paese non coinvolto nella spedizione o essere diretto verso un intermediario privo di un ruolo contrattuale evidente.
La divergenza non è necessariamente illecita.
Gruppi societari, agenti, mandatari, assicuratori e accordi di tesoreria centralizzata possono giustificare pagamenti di terzi. Il rischio aumenta quando la relazione non è documentata, il pagatore opera in un settore estraneo o i fondi vengono immediatamente trasferiti altrove.
I broker possono inoltre compensare obbligazioni tra soggetti diversi. Invece di trasferire direttamente il denaro oltre confine, la rete utilizza merci e pagamenti locali per regolare posizioni reciproche. Il Black Market Peso Exchange rappresenta uno dei modelli più noti di questo meccanismo.
Servizi e beni immateriali
Consulenze, licenze, software, proprietà intellettuale e altri beni immateriali presentano valori difficili da confrontare. Fatture per prestazioni generiche o prive di risultati verificabili possono fornire una giustificazione a trasferimenti finanziari.
Quest’area viene talvolta descritta come service-based money laundering.
È collegata al riciclaggio attraverso attività economiche, ma non deve essere automaticamente assimilata a ogni forma classica di TBML basata sul commercio di beni. L’analisi deve verificare l’effettiva prestazione del servizio, i criteri di determinazione del prezzo e le competenze del fornitore.
Vulnerabilità del commercio internazionale
Il TBML (trade-based money laundering) sfrutta soprattutto la distanza informativa tra i partecipanti. Le principali vulnerabilità comprendono:
- catene distributive con numerosi intermediari e trasbordi;
- società prive di personale, magazzini o mezzi coerenti con i volumi trattati;
- assetti proprietari opachi e difficoltà nell’identificare il beneficiario effettivo;
- merci usate, uniche o eterogenee, per le quali manca un prezzo standard;
- beni facilmente trasportabili, rivendibili o fungibili;
- utilizzo di zone franche e giurisdizioni con controlli o registri poco accessibili;
- separazione tra flussi commerciali, doganali, fiscali e finanziari;
- vendite in conto aperto, nelle quali la banca dispone di documentazione commerciale limitata.
Società di comodo, zone franche, intermediari e strumenti di trade finance non costituiscono automaticamente tecniche di riciclaggio. Sono piuttosto fattori che possono aumentare l’opacità o agevolare la realizzazione dello schema.
Casi reali di trade-based money laundering
I casi giudiziari di trade-based money laundering permettono di osservare come le tecniche vengano combinate. Devono tuttavia essere descritti distinguendo chiaramente accuse, provvedimenti di confisca, accordi, dichiarazioni di colpevolezza e sentenze definitive.
Lebanese Canadian Bank e commercio di auto usate
Uno dei casi internazionali più citati riguarda la Lebanese Canadian Bank.
Secondo la ricostruzione contenuta nell’azione statunitense di confisca civile avviata nel 2011, una rete avrebbe utilizzato proventi del narcotraffico, società di cambio, conti bancari e il commercio di automobili usate.
Le automobili venivano acquistate negli Stati Uniti e spedite in Africa occidentale.
I ricavi delle successive vendite venivano trasferiti verso il Libano attraverso una rete di intermediari finanziari e commerciali. Il commercio di beni reali permetteva così di convertire e spostare valore tra più giurisdizioni.
Nel 2013 il Dipartimento di Giustizia statunitense annunciò un accordo relativo all’azione di confisca, in base al quale la banca accettò la confisca di 102 milioni di dollari. La vicenda deve essere qualificata correttamente come procedimento di civil forfeiture seguito da un accordo, senza trasformare tutte le allegazioni contenute nell’azione in condanne penali definitive di ogni soggetto menzionato.
Il caso mostra che il TBML (trade-based money laundering) non richiede necessariamente merci inesistenti o fatture palesemente false. Anche automobili realmente acquistate, spedite e rivendute possono diventare strumenti per trasferire il controvalore dei proventi criminali.
Operation Fashion Police e il Black Market Peso Exchange
Nel 2014 le autorità statunitensi resero pubblica Operation Fashion Police, relativa a imprese e persone operanti nel Fashion District di Los Angeles.
Secondo le contestazioni iniziali, alcune attività avrebbero ricevuto grandi quantità di contante riconducibile al narcotraffico e utilizzato il denaro per acquistare abbigliamento destinato all’esportazione, in particolare verso il Messico.
La vendita dei beni permetteva di trasformare dollari disponibili negli Stati Uniti in valore utilizzabile nel Paese di destinazione.
L’operazione illustrava il funzionamento del Black Market Peso Exchange: broker specializzati mettono in relazione organizzazioni criminali che devono cedere dollari con importatori che hanno bisogno della stessa valuta per acquistare prodotti statunitensi.
In uno schema tipico:
- l’organizzazione criminale dispone di dollari derivanti dal traffico di droga;
- un broker ne organizza il ritiro o l’utilizzo presso un’impresa commerciale;
- un importatore paga al broker il controvalore in valuta locale;
- i dollari vengono usati per acquistare merci;
- i beni vengono esportati e rivenduti;
- il regolamento tra broker, importatore e organizzazione trasferisce il valore senza un bonifico diretto dal cartello verso il Paese di destinazione.
Operation Fashion Police comprendeva più procedimenti e diverse posizioni individuali.
Le contestazioni formulate all’apertura dell’operazione non devono pertanto essere presentate come un unico esito giudiziario valido per tutti gli imputati.
Che cosa dimostrano i due casi
| Caso | Elementi osservabili | Lezione criminologica |
|---|---|---|
| Lebanese Canadian Bank | Automobili reali, società di cambio, conti bancari e più giurisdizioni | Le merci possono convertire e trasferire valore anche senza una spedizione fittizia |
| Operation Fashion Police | Contante, imprese lecite, abbigliamento esportato, broker e importatori | Il TBML (trade-based money laundering) può funzionare come sistema multilaterale di compensazione |
Entrambi i casi mostrano che la falsificazione della fattura è solo una delle possibilità. Il trasferimento può dipendere dalla rivendita di beni reali, dall’intervento di broker e dalla separazione tra chi consegna il denaro, chi acquista la merce e chi riceve il controvalore finale.
Indicatori di rischio del trade-based money laundering
Gli indicatori aiutano a selezionare le operazioni da approfondire, ma non costituiscono una prova autonoma. La loro attendibilità aumenta quando anomalie societarie, finanziarie, documentali e logistiche convergono sullo stesso gruppo di transazioni.
| Categoria | Possibili indicatori |
|---|---|
| Societari | Impresa appena costituita con crescita improvvisa; assenza di personale o strutture; oggetto sociale incoerente; titolare effettivo non identificabile; amministratori o indirizzi condivisi da numerose società |
| Documentali | Divergenze tra fattura, dichiarazione doganale e documento di trasporto; descrizioni generiche; numeri duplicati; documenti apparentemente modificati; certificati di origine incompatibili |
| Merceologici | Prezzi molto lontani dai comparabili; margini economicamente irragionevoli; qualità non verificabile; commercio di beni estranei all’attività storica dell’impresa |
| Finanziari | Pagamenti di terzi senza giustificazione; uso anomalo di contante; frazionamento dei flussi; trasferimenti immediati verso altri conti; valute o condizioni di pagamento incoerenti |
| Logistici e geografici | Rotte prive di una ragione economica evidente; trasbordi ripetuti; pesi incompatibili; origine e destinazione incongruenti; Paesi di pagamento estranei alla spedizione |
Tra gli altri elementi rilevanti rientrano l’operatività simultanea in settori non correlati, l’acquisto di merci in volumi incompatibili con la capacità finanziaria e la presenza ricorrente delle stesse controparti all’interno di catene apparentemente indipendenti.
Ogni indicatore può avere spiegazioni lecite.
Percorsi insoliti possono dipendere dalla disponibilità dei vettori, mentre variazioni di prezzo possono derivare da qualità, stagionalità, assicurazione o costi logistici. Il sospetto nasce dalla convergenza dei dati e dalla mancanza di una spiegazione commerciale verificabile.
Come si individuano e si dimostrano gli schemi
L’analisi del trade-based money laundering richiede l’integrazione di informazioni che, nella normale operatività, sono conservate da soggetti diversi.
Ricostruzione dell’operazione economica
Il primo passaggio consiste nel verificare se lo scambio abbia una funzione economica plausibile. Occorre considerare attività delle imprese, condizioni contrattuali, capacità finanziaria, margini, frequenza delle operazioni e ruolo effettivo degli intermediari.
L’identificazione del beneficiario effettivo permette di accertare se controparti formalmente indipendenti siano in realtà controllate dalle stesse persone. Acquistano particolare significato le relazioni societarie nascoste, gli amministratori comuni e i trasferimenti circolari tra imprese collegate.
Confronto tra documenti commerciali e dati logistici
Fatture, ordini, liste di carico, dichiarazioni doganali, polizze assicurative, documenti di trasporto e prove di consegna devono essere confrontati tra loro.
Numeri di serie, pesi, unità di misura e date possono rivelare duplicazioni, spedizioni inesistenti o utilizzo ripetuto degli stessi beni.
La verifica del prezzo deve utilizzare beni realmente comparabili.
Non è sufficiente confrontare un importo con una media generica: occorre considerare codice doganale, modello, qualità, condizione, volume, data, valuta, trasporto, assicurazione e Incoterms.
Analisi dei flussi finanziari
I pagamenti devono essere collegati alle singole spedizioni e alle obbligazioni contrattuali. Gli investigatori verificano provenienza dei fondi, conti di transito, pagatori di terzi, beneficiari finali e prelievi successivi.
La sistematicità delle anomalie è spesso più significativa del singolo episodio.
Comunicazioni tra le parti, documenti duplicati, flussi incompatibili con i margini dichiarati e collegamenti con l’attività criminale possono concorrere a dimostrare la consapevolezza e la finalità dello schema.
Statistiche speculari e controlli quantitativi in Italia
Nel giugno 2018 la UIF ha pubblicato il Quaderno n. 10, Il riciclaggio attraverso l’attività di commercio con l’estero: il caso dell’Italia, dedicato anche alle discrepanze nelle statistiche commerciali bilaterali riferite al periodo 2010-2013.
Le mirror statistics confrontano le esportazioni dichiarate da un Paese con le corrispondenti importazioni registrate dal partner commerciale. Scostamenti persistenti possono contribuire a individuare combinazioni di Paesi e settori meritevoli di approfondimento.
Le differenze possono però dipendere da numerosi fattori leciti:
- le importazioni sono spesso registrate secondo il valore CIF, comprensivo di costo, assicurazione e trasporto, mentre le esportazioni seguono il valore FOB;
- spedizione e registrazione possono avvenire in periodi diversi;
- riesportazioni e Paesi di transito alterano l’attribuzione del partner commerciale;
- classificazioni doganali e soglie statistiche possono non coincidere;
- oscillazioni valutarie, rettifiche e qualità dei sistemi nazionali incidono sul confronto.
Le statistiche speculari sono quindi strumenti di selezione del rischio. Un’anomalia aggregata non dimostra la condotta di una specifica impresa e deve essere collegata a transazioni determinate, documenti, controparti e flussi bancari.
Quadro penale italiano e segnalazione delle operazioni sospette
Il trade-based money laundering non è il nome di un autonomo reato previsto dall’ordinamento italiano.
In base alle condotte accertate possono assumere rilievo il riciclaggio, l’impiego di denaro, beni o utilità di provenienza illecita e l’autoriciclaggio, oltre a eventuali reati tributari, doganali, societari o documentali.
La distinzione dipende anche dal rapporto tra l’autore della condotta e il reato che ha generato i proventi. Non basta accertare una fattura inesatta: occorre verificare la provenienza del valore, la funzione concretamente svolta dall’operazione e gli elementi richiesti dalla fattispecie applicabile.
Sul piano preventivo, il sistema antiriciclaggio è disciplinato dal D.Lgs. 231/2007.
L’articolo 35 impone ai soggetti obbligati di inviare una segnalazione alla UIF quando sanno, sospettano o hanno ragionevoli motivi per sospettare operazioni di riciclaggio o di finanziamento del terrorismo oppure la provenienza criminosa dei fondi. La segnalazione deve essere trasmessa senza ritardo e, quando possibile, prima di eseguire l’operazione.
L’obbligo non grava indistintamente su tutte le imprese commerciali.
Riguarda i soggetti individuati dal decreto, tra i quali intermediari bancari e finanziari, specifiche categorie professionali e altri operatori espressamente inclusi.
Nel contesto commerciale possono assumere rilievo:
- documenti incoerenti o non verificabili;
- pagamenti effettuati da soggetti estranei al contratto;
- società prive di una struttura operativa adeguata;
- prezzi e quantità incompatibili con il mercato;
- flussi diretti verso giurisdizioni estranee alla transazione;
- rifiuto di fornire informazioni sul beneficiario effettivo o sulla provenienza dei fondi.
La segnalazione di operazione sospetta ha una funzione preventiva e informativa. Non equivale a una denuncia automatica, a una prova di riciclaggio o a un giudizio di responsabilità penale.
Cooperazione tra autorità
La natura transnazionale del TBML (trade-based money laundering) rende essenziale la collaborazione tra UIF, autorità giudiziarie, Guardia di Finanza, Agenzia delle Dogane e dei Monopoli, intermediari finanziari e omologhe autorità straniere.
L’integrazione tra dati doganali, fiscali, societari e finanziari permette di verificare:
- l’esistenza e l’attività effettiva delle imprese;
- gli assetti proprietari e i beneficiari effettivi;
- la corrispondenza tra merci, fatture e pagamenti;
- la ricorrenza delle stesse controparti in più giurisdizioni;
- i collegamenti con procedimenti o reti criminali conosciute.
Organismi come FATF, Egmont Group, World Customs Organization e INTERPOL favoriscono standard comuni e scambi informativi. L’efficacia della cooperazione dipende però dalla qualità, dalla comparabilità e dal contesto dei dati, oltre che dal rispetto delle competenze e delle garanzie procedurali applicabili.
Conclusioni
Il trade-based money laundering sfrutta la complessità del commercio per trasferire o occultare valore di origine criminale.
Sovrafatturazione, sottofatturazione, quantità alterate, spedizioni fantasma, documenti multipli, false descrizioni, commercio circolare e pagamenti di terzi rappresentano tecniche o meccanismi ricorrenti.
I casi Lebanese Canadian Bank e Operation Fashion Police dimostrano che il riciclaggio commerciale non richiede necessariamente merci inesistenti. Prodotti reali possono essere acquistati, esportati e rivenduti per convertire il valore e renderne più difficile la ricostruzione.
Nessuna anomalia isolata dimostra il riciclaggio. L’accertamento più solido nasce dalla convergenza tra dati doganali, finanziari, societari e logistici, insieme agli elementi che collegano l’operazione alla provenienza criminale del valore e alla consapevolezza dei soggetti coinvolti.
È questa integrazione a distinguere una transazione commerciale atipica da un sistema organizzato di riciclaggio.
Fonti principali
- FATF, Trade Based Money Laundering, 2006
- FATF, Best Practices Paper on Trade Based Money Laundering, 2008
- FATF–Egmont Group, Trade-Based Money Laundering: Trends and Developments, 2020
- UIF, Quaderno n. 10, Il riciclaggio attraverso l’attività di commercio con l’estero: il caso dell’Italia, giugno 2018
- Normattiva, D.Lgs. 21 novembre 2007, n. 231
- U.S. Department of Justice, accordo di confisca relativo alla Lebanese Canadian Bank, 2013
- U.S. Department of Justice, contestazioni relative a Operation Fashion Police, 2014
- U.S. Immigration and Customs Enforcement, Black Market Peso Exchange