
Cessione del credito: cos’è, come funziona, tipologie e bonus edilizi
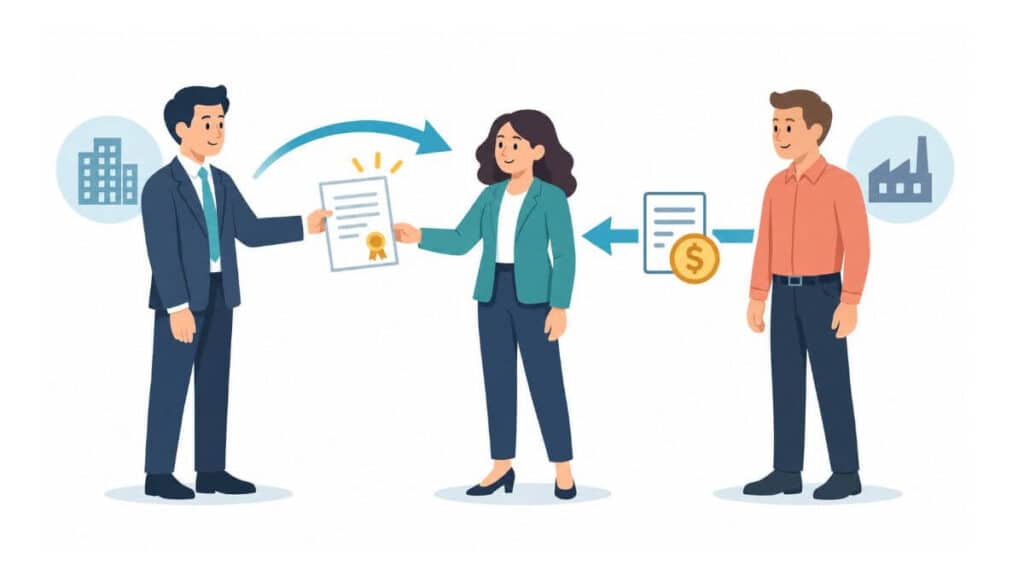
La cessione del credito è il contratto con cui un creditore – detto cedente – trasferisce a un altro soggetto – il cessionario – il diritto di pretendere una prestazione dal debitore ceduto. Il debitore rimane lo stesso, mentre cambia il titolare del credito.
L’operazione può trasformare fatture non ancora incassate in risorse finanziarie disponibili, agevolare la gestione di crediti deteriorati o inserire un portafoglio di rapporti in una cartolarizzazione.
La stessa espressione viene però utilizzata anche per i crediti fiscali e per quelli derivanti dai bonus edilizi, ai quali si applicano regole pubblicistiche diverse dalla disciplina civilistica ordinaria.
Non tutte le cessioni, quindi, funzionano allo stesso modo.
Disciplina applicabile, garanzie, formalità ed effetti cambiano in base alla natura del credito, ai soggetti coinvolti e alla finalità dell’operazione. Occorre inoltre distinguere tra cessione pro soluto e pro solvendo, cessione individuale o in massa, factoring, trasferimenti di crediti verso la Pubblica Amministrazione e operazioni bancarie o fiscali.
Cessione del credito in breve
Gli elementi essenziali da conoscere sono questi:
- il debitore, di regola, non deve autorizzare la cessione;
- la notifica o l’accettazione rendono il trasferimento efficace nei confronti del debitore ceduto;
- il credito passa al cessionario con privilegi, garanzie e altri accessori, nei limiti dell’articolo 1263 del Codice civile;
- nella cessione pro soluto il cedente non garantisce normalmente il pagamento del debitore;
- nella cessione pro solvendo il cedente risponde dell’eventuale insolvenza entro i limiti concordati e previsti dalla legge;
- ai crediti d’impresa può applicarsi la disciplina speciale della legge n. 52/1991;
- crediti fiscali e bonus edilizi possono essere trasferiti soltanto nei casi e con le modalità espressamente previsti dalla normativa tributaria.
Chi sono cedente, cessionario e debitore ceduto
Nell’operazione intervengono tre soggetti:
- Cedente – il creditore originario che trasferisce il diritto.
- Cessionario – il soggetto che acquista il credito e diventa legittimato a riscuoterlo.
- Debitore ceduto – il soggetto tenuto a eseguire il pagamento o la prestazione.
La cessione non coincide con una semplice delega all’incasso.
Nella delega un soggetto riscuote per conto del creditore, mentre nella cessione il cessionario subentra nella titolarità del diritto. Non coincide neppure con la cessione del contratto, che trasferisce l’intera posizione contrattuale e richiede, di regola, il consenso dell’altro contraente.
Tra cedente e cessionario, salvo discipline o forme speciali, il trasferimento si perfeziona con il loro accordo.
La notificazione non è quindi normalmente un requisito costitutivo della cessione, ma diventa decisiva per regolare i rapporti con il debitore e con eventuali terzi.
Le principali tipologie di cessione del credito
Le classificazioni non sono alternative tra loro.
Una cessione di crediti d’impresa, per esempio, può essere contemporaneamente in massa, relativa a crediti futuri e stipulata pro solvendo.
| Tipologia | Caratteristiche principali | Normativa di riferimento |
|---|---|---|
| Cessione ordinaria | Può riguardare crediti di privati, professionisti o imprese e non richiede di regola il consenso del debitore | Articoli 1260-1267 c.c. |
| Cessione pro soluto | Il cessionario assume il rischio dell’insolvenza del debitore, salvo garanzie diverse o responsabilità del cedente | Codice civile e contratto |
| Cessione pro solvendo | Il cedente garantisce, entro i limiti applicabili, anche la solvibilità del debitore | Articolo 1267 c.c. o legge n. 52/1991 |
| Cessione di crediti d’impresa | Riguarda crediti pecuniari sorti nell’esercizio dell’impresa e ceduti a titolo oneroso a soggetti ammessi | Legge n. 52/1991 |
| Factoring | Può comprendere acquisto, gestione, contabilizzazione e riscossione continuativa dei crediti | Contratto e, quando ne ricorrono i presupposti, legge n. 52/1991 |
| Cessione in massa o di crediti futuri | Trasferisce un portafoglio individuato tramite criteri oggettivi, anche relativo a rapporti non ancora sorti | Codice civile o legge n. 52/1991 |
| Cessione di crediti verso la PA | Richiede forme e notificazioni specifiche e può essere soggetta al rifiuto dell’amministrazione | Codice dei contratti pubblici e norme di contabilità pubblica |
| Cessione bancaria in blocco | Riguarda una pluralità di rapporti identificabili mediante criteri comuni e forme pubblicitarie speciali | Articolo 58 TUB |
| Cartolarizzazione | Inserisce portafogli di crediti in un’operazione finanziaria con patrimonio separato | Legge n. 130/1999 |
| Cessione di crediti fiscali | È possibile solo quando una norma tributaria la consente e secondo le relative formalità | Norme tributarie speciali |
| Cessione dei bonus edilizi | Segue le regole dell’articolo 121 del D.L. n. 34/2020 e le successive limitazioni | Normativa sui bonus edilizi |
Cessione del credito: disciplina ordinaria nel diritto civile
Gli articoli 1260-1267 del Codice civile costituiscono la disciplina generale della cessione e si inseriscono nel più ampio sistema delle obbligazioni nel diritto privato.
In base all’articolo 1260 c.c., il creditore può trasferire il proprio diritto anche senza il consenso del debitore. Fanno eccezione:
- i crediti strettamente personali;
- i crediti la cui cessione è vietata dalla legge;
- i rapporti per i quali le parti hanno validamente pattuito un divieto di cessione.
Il divieto concordato tra debitore e cedente non è sempre opponibile al nuovo creditore. Diventa opponibile quando si dimostra che il cessionario lo conosceva al momento del trasferimento.
Prima di acquistare il credito è quindi necessario esaminare il contratto dal quale il diritto ha avuto origine.
L’articolo 1261 c.c. stabilisce inoltre specifici divieti soggettivi.
Magistrati, funzionari giudiziari, avvocati, patrocinatori e notai non possono acquistare determinati diritti litigiosi relativi a controversie trattate davanti agli uffici nei quali esercitano le proprie funzioni. La regola tutela l’imparzialità e previene conflitti d’interesse.
Il credito viene trasferito con i privilegi, le garanzie reali e personali e gli altri accessori, salvo le eccezioni previste dall’articolo 1263 c.c.
Il cedente deve inoltre consegnare al cessionario i documenti probatori in suo possesso o una copia autentica, quando conserva una parte del credito.
La cessione ha carattere derivativo: il cessionario non può acquistare un diritto più ampio di quello appartenente al cedente. Il debitore può quindi contestare l’esistenza, l’importo o l’estinzione del credito e opporre, nei limiti previsti dalla legge, le eccezioni derivanti dal rapporto originario.
Notifica della cessione ed effetti per il debitore
Ai sensi dell’articolo 1264 c.c., la cessione produce effetti nei confronti del debitore quando questi la accetta o quando gli viene notificata.
Prima di tale momento, il debitore che paga al creditore originario è normalmente liberato, salvo che il cessionario dimostri che conosceva già il trasferimento.
Se l’impresa Alfa, fornitrice di Beta, trasferisce una fattura a Gamma, la comunicazione deve permettere a Beta di capire:
- quale credito è stato ceduto;
- chi è il nuovo creditore;
- a chi e con quali modalità deve essere effettuato il pagamento;
- da quale momento la cessione deve considerarsi efficace nei suoi confronti.
Per la cessione ordinaria non è prevista una sola forma di notificazione.
È però opportuno utilizzare una PEC, una raccomandata o un altro mezzo capace di dimostrare contenuto e data di ricezione. Nei crediti pubblici, fiscali o soggetti a discipline speciali possono invece essere necessarie forme più rigorose.
La notifica è rilevante anche in presenza di più cessioni dello stesso credito. In base all’articolo 1265 c.c., prevale la cessione notificata per prima al debitore o accettata per prima con atto avente data certa, anche se conclusa successivamente.
Cessione pro soluto e pro solvendo: qual è la differenza
La distinzione riguarda la distribuzione del rischio di mancato pagamento.
- Nella cessione pro soluto, il cedente garantisce normalmente l’esistenza del credito al momento del trasferimento, ma non la solvibilità del debitore. Se il credito esiste ed è valido ma il debitore non paga perché insolvente, la perdita rimane in linea generale a carico del cessionario.
- Nella cessione pro solvendo, il cedente assume anche una garanzia relativa alla solvibilità del debitore. Se quest’ultimo non adempie, il cessionario può rivalersi sul cedente alle condizioni stabilite dal contratto e dalla legge.
Nella disciplina ordinaria la garanzia della solvibilità deve essere espressamente assunta.
L’articolo 1267 c.c. ne limita inoltre gli effetti: salvo accordi compatibili con la legge, il cedente risponde entro quanto ha ricevuto, oltre a interessi, spese della cessione e costi sostenuti dal cessionario per agire contro il debitore.
Per i crediti d’impresa disciplinati dalla legge n. 52/1991 la regola è diversa: il cedente garantisce la solvibilità del debitore entro il limite del corrispettivo pattuito, salvo che il cessionario rinunci in tutto o in parte alla garanzia.
Le espressioni pro soluto e pro solvendo devono quindi essere accompagnate da clausole precise su insolvenza, contestazioni del debitore, termini per il regresso, franchigie, documentazione e obblighi di recupero.
Quanto costa cedere un credito
Non esiste un prezzo stabilito dalla legge. Il corrispettivo dipende soprattutto da:
- importo e scadenza del credito;
- affidabilità del debitore;
- presenza di contestazioni o ritardi;
- garanzie associate al credito;
- natura pro soluto o pro solvendo dell’operazione;
- numero e qualità dei crediti inclusi nel portafoglio;
- costi di gestione, istruttoria e recupero;
- condizioni del mercato finanziario.
Il cessionario può acquistare il credito per un importo inferiore al valore nominale.
A tale differenza possono aggiungersi commissioni, interessi finanziari, spese notarili o legali e costi di registrazione. Nel factoring il costo può comprendere sia la componente finanziaria sia i servizi di gestione e riscossione.
Il trattamento contabile e fiscale deve essere valutato in base alle caratteristiche dell’operazione. Non tutte le cessioni pro soluto, per esempio, producono automaticamente la cancellazione contabile del credito: occorre verificare se siano stati effettivamente trasferiti rischi e benefici.
Cessione del credito e legge sui crediti d’impresa
La legge n. 52/1991 disciplina determinate cessioni onerose di crediti d’impresa. Per rientrare nel suo perimetro devono ricorrere specifici requisiti:
- il cedente deve essere un imprenditore;
- il credito deve essere pecuniario;
- il diritto deve derivare da contratti stipulati dal cedente nell’esercizio dell’impresa;
- il trasferimento deve avvenire a titolo oneroso;
- il cessionario deve appartenere a una delle categorie ammesse dalla legge, come banche e intermediari finanziari abilitati all’acquisto di crediti d’impresa.
Il corrispettivo deriva dalla trattativa tra le parti.
La normativa non stabilisce un importo minimo o massimo generale del credito cedibile e non prevede commissioni standard.
La cessione disciplinata dalla legge n. 52/1991 non coincide necessariamente con il factoring.
Quest’ultimo è un rapporto economico più articolato e può comprendere valutazione dei debitori, contabilizzazione, gestione degli incassi, anticipazione dei corrispettivi e recupero.
Solo quando sono presenti i requisiti di legge, alle singole cessioni effettuate nel rapporto di factoring si applica la normativa speciale.
Se manca anche uno dei presupposti richiesti, il trasferimento non diventa nullo per questo solo motivo, ma ricade normalmente nella disciplina generale del Codice civile.
Cessione di crediti futuri e cessione in massa
La cessione può riguardare un credito già esistente oppure un diritto che nascerà in futuro, purché sia determinato o almeno determinabile.
Nel diritto comune è necessario che i criteri indicati nel contratto permettano di individuare il credito quando verrà a esistenza.
La legge n. 52/1991 consente di cedere crediti d’impresa anche prima della stipula dei contratti dai quali sorgeranno. Ammette inoltre la cessione in massa, attraverso la quale viene trasferito un insieme di crediti individuato mediante criteri comuni.
Per i crediti futuri ceduti in massa opera un limite specifico: devono derivare da contratti da stipulare entro 24 mesi.
L’indicazione del debitore consente di considerare determinato l’oggetto della cessione in massa, salvo che il contratto introduca criteri ulteriori. Gli elementi da verificare sono quindi:
- natura pecuniaria dei crediti;
- identificazione del debitore o della categoria di rapporti;
- origine imprenditoriale dei crediti;
- periodo nel quale saranno stipulati i contratti;
- criteri utilizzati per includere o escludere le singole posizioni;
- eventuali note di credito, compensazioni o contestazioni.
Un’impresa Alfa può, per esempio, trasferire tutti i crediti verso Beta derivanti da forniture concluse o da contratti da stipulare entro il periodo indicato dalla legge.
Una descrizione generica come “tutti i crediti presenti e futuri”, priva di criteri sufficienti, può invece creare problemi nell’individuazione dell’oggetto e nella prova della titolarità.
Opponibilità ai terzi e crisi del cedente
L’efficacia della cessione non riguarda soltanto cedente, cessionario e debitore.
Può essere necessario stabilire se il trasferimento prevalga rispetto a un altro acquirente, a un creditore pignorante o a una procedura concorsuale.
Nella disciplina della legge n. 52/1991 assume particolare rilievo il pagamento del corrispettivo da parte del cessionario.
Se il pagamento – anche parziale – ha data certa, la cessione può essere resa opponibile, alle condizioni previste dall’articolo 5, agli aventi causa del cedente, ai creditori che eseguono successivamente il pignoramento e alla procedura concorsuale aperta dopo il pagamento.
Rimane possibile ricorrere anche agli altri strumenti di opponibilità previsti dall’ordinamento.
Per data certa si intende una collocazione temporale dimostrabile mediante strumenti giuridicamente idonei, non la semplice data scritta dalle parti sul documento.
La tutela incontra limiti in caso di crisi del cedente. La disciplina speciale consente di contestare l’operazione quando viene provato che il cessionario conosceva lo stato d’insolvenza, che il pagamento è avvenuto nell’anno precedente all’apertura della procedura e prima della scadenza del credito ceduto. L’organo della procedura può inoltre sciogliersi dalle cessioni relative a crediti non ancora sorti, restituendo il corrispettivo riferibile a tali posizioni.
Per ridurre le contestazioni è necessario conservare contratto, elenchi dei crediti, prove di pagamento, comunicazioni al debitore, documenti sull’origine dei rapporti e criteri utilizzati per delimitare il portafoglio.
Cessione dei crediti verso la Pubblica Amministrazione
I crediti derivanti da contratti pubblici richiedono formalità ulteriori.
L’articolo 120, comma 12, del D.Lgs. n. 36/2023 richiama la legge n. 52/1991, mentre l’Allegato II.14 disciplina condizioni e modalità operative.
La cessione deve essere stipulata nelle forme richieste, normalmente mediante atto pubblico o scrittura privata autenticata, e notificata alla stazione appaltante.
Per i crediti derivanti da appalti, concessioni e concorsi di progettazione, la cessione diventa efficace e opponibile all’amministrazione se questa non la rifiuta con comunicazione motivata notificata a cedente e cessionario entro 45 giorni.
La documentazione deve identificare con precisione contratto pubblico, prestazioni eseguite, stato di avanzamento, fatture, importo e scadenza. Per i crediti pubblici estranei a questo specifico regime possono continuare a rilevare l’articolo 69 del regio decreto n. 2440/1923 e le altre norme di contabilità pubblica.
La sola firma dell’accordo tra cedente e cessionario non è quindi sufficiente: l’efficacia nei confronti dell’amministrazione dipende anche dal rispetto delle formalità previste per lo specifico rapporto.
Cessioni bancarie in blocco e cartolarizzazioni
L’articolo 58 del Testo unico bancario disciplina la cessione a banche di aziende, rami d’azienda, beni e rapporti giuridici individuabili in blocco.
L’operazione viene resa conoscibile mediante iscrizione nel Registro delle imprese e pubblicazione nella Gazzetta Ufficiale, senza dover notificare separatamente ogni singola posizione secondo la disciplina ordinaria.
La pubblicazione non rende però automaticamente certo che qualsiasi credito vantato dal cedente sia compreso nell’operazione. Se il debitore contesta in modo specifico la titolarità, il cessionario deve dimostrare che la singola posizione rientra nei criteri indicati nell’avviso e nel contratto di cessione.
La cessione non sana inoltre eventuali vizi del rapporto originario.
Il debitore conserva la possibilità di contestare l’esistenza o l’importo del credito e di chiedere la documentazione necessaria per identificare il nuovo titolare.
Nella cartolarizzazione dei crediti, disciplinata dalla legge n. 130/1999, i portafogli vengono trasferiti a una società veicolo e destinati in via esclusiva al soddisfacimento dei diritti incorporati nei titoli o degli altri finanziatori dell’operazione.
Si applicano regole specifiche in materia di separazione patrimoniale, pubblicità, riscossione e gestione dei flussi.
La cartolarizzazione non coincide quindi con la vendita isolata di una fattura: è un’operazione finanziaria più ampia, nella quale la cessione rappresenta uno degli elementi della struttura.
Cessione dei crediti fiscali: perché è diversa da quella civilistica
Un credito fiscale è una posizione vantata nei confronti dell’amministrazione finanziaria oppure un importo utilizzabile in compensazione con imposte e contributi.
Non è liberamente trasferibile in base al solo articolo 1260 c.c.
La cessione è ammessa esclusivamente quando una norma tributaria la autorizza e deve rispettare le forme, i limiti soggettivi e gli adempimenti previsti.
Il semplice contratto tra privati non trasferisce automaticamente al cessionario la possibilità di utilizzare il credito nel modello F24.
Per alcuni crediti chiesti a rimborso trova applicazione l’articolo 43-bis del D.P.R. n. 602/1973, insieme alle formalità della contabilità pubblica.
Possono essere richiesti un atto pubblico o una scrittura privata autenticata, la cessione dell’intero credito e la notificazione agli uffici competenti. Occorre verificare caso per caso se il credito sia cedibile, già sorto e correttamente esposto nella dichiarazione.
Diversa ancora è la disciplina dei crediti derivanti da agevolazioni edilizie, che vengono creati e trasferiti attraverso le procedure speciali dell’articolo 121 del D.L. n. 34/2020.
Cessione del credito, Superbonus e altri bonus edilizi
La cessione collegata ai bonus edilizi ha avuto la funzione di sostituire, nei casi ammessi, la detrazione diretta con:
- un contributo sotto forma di sconto in fattura, anticipato dal fornitore;
- la trasformazione della detrazione in un credito d’imposta cedibile.
Il meccanismo ha riguardato, con condizioni differenti, Superbonus, Ecobonus, Sismabonus, bonus ristrutturazioni, interventi sulle facciate e installazione di impianti o colonnine.
Non si tratta però di una normale cessione civilistica: il credito nasce e circola soltanto se sono rispettati presupposti sostanziali, documentazione tecnica, comunicazioni fiscali e limiti stabiliti dalla normativa vigente nel periodo interessato.
È ancora possibile cedere i bonus edilizi?
Per la generalità dei nuovi interventi la risposta è no.
L’articolo 2 del D.L. n. 11/2023 ha introdotto, dal 17 febbraio 2023, un blocco generalizzato delle nuove opzioni per sconto e cessione, facendo salve determinate situazioni già avviate e alcune eccezioni.
Il D.L. n. 39/2024 ha successivamente ristretto ulteriormente molte deroghe e introdotto nuove condizioni.
Di conseguenza, la cessione non può più essere presentata come un’alternativa ordinariamente disponibile per qualsiasi nuovo lavoro. Restano rilevanti:
- le fattispecie tutelate dalle disposizioni transitorie;
- gli eventuali casi speciali ancora espressamente ammessi;
- la gestione e l’utilizzo di crediti validamente generati negli anni precedenti;
- le cessioni successive consentite dalla normativa applicabile al singolo credito.
La verifica deve essere effettuata sulla data delle spese, sul titolo edilizio, sull’avvio dei lavori, sulle delibere condominiali, sulla disciplina del bonus e sulle modifiche normative intervenute. La sola esistenza di una fattura o di lavori effettivamente eseguiti non dimostra che l’opzione per la cessione fosse consentita.
Come avviene il trasferimento dei crediti da bonus
Quando l’opzione è ammessa, il procedimento richiede normalmente:
- verifica del diritto alla detrazione;
- acquisizione di asseverazioni, attestazioni e visto di conformità, quando richiesti;
- invio della comunicazione all’Agenzia delle Entrate entro il termine applicabile;
- messa a disposizione del credito sulla piattaforma dedicata;
- accettazione da parte del cessionario;
- utilizzo in compensazione o ulteriore trasferimento, se consentito.
L’accettazione nel cassetto fiscale rende il credito disponibile secondo le procedure dell’Agenzia, ma non certifica definitivamente la sua esistenza. L’amministrazione può controllare i presupposti dell’agevolazione e recuperare gli importi non spettanti.
I crediti devono essere utilizzati nel rispetto della ripartizione annuale prevista per l’agevolazione.
In linea generale, la quota non utilizzata nell’anno non può essere riportata agli anni successivi né chiesta a rimborso, salve le specifiche opzioni di ripartizione introdotte per determinate annualità e tipologie di credito.
Per i crediti derivanti da comunicazioni inviate dal 1° maggio 2022 opera inoltre un codice identificativo univoco. Dopo la prima comunicazione, le singole rate non possono essere ulteriormente frazionate, mentre le cessioni successive restano soggette ai limiti e alle categorie di cessionari stabiliti dalla normativa applicabile.
Responsabilità del cessionario e controlli documentali
Quando manca il diritto alla detrazione, l’Agenzia delle Entrate recupera di regola il beneficio nei confronti del beneficiario originario.
Il fornitore o il cessionario risponde per l’utilizzo irregolare o eccedente del credito e può essere chiamato a rispondere in solido quando ha partecipato alla violazione con dolo o colpa grave.
L’articolo 121, commi 6 e 6-bis, del D.L. n. 34/2020 attribuisce particolare importanza alla diligenza e alla documentazione acquisita dal cessionario.
Tra i documenti da controllare, in base al caso concreto, rientrano:
- titolo edilizio o dichiarazione relativa all’edilizia libera;
- visure e dati catastali;
- delibere condominiali e tabelle di ripartizione;
- fatture e bonifici;
- asseverazioni tecniche e attestazioni di congruità;
- visto di conformità;
- comunicazioni all’ENEA, quando richieste;
- contratto di appalto e stati di avanzamento dei lavori;
- documentazione antiriciclaggio e controlli sul cedente.
Il possesso della documentazione prevista dalla legge può assumere rilievo per escludere il concorso nella violazione, ma non trasforma un credito inesistente in un credito valido.
Indicatori evidenti di anomalia, incoerenze nei lavori, prezzi irragionevoli, imprese prive di struttura o una catena di trasferimenti opaca richiedono verifiche ulteriori.
Le pronunce più discusse sulla cessione del credito
La giurisprudenza recente si è concentrata soprattutto su due temi: la prova della titolarità nelle cessioni bancarie in blocco e la sequestrabilità dei crediti da bonus acquistati da terzi.
| Pronuncia | Principio rilevante | Conseguenza operativa |
|---|---|---|
| Cass. civ., sez. III, ord. n. 17944/2023 | La pubblicazione dell’avviso relativo a una cessione in blocco non risolve sempre la prova dell’inclusione del singolo credito, soprattutto quando i criteri sono generici o la titolarità è specificamente contestata | Il cessionario deve poter collegare la posizione azionata al contratto e ai criteri del portafoglio ceduto |
| Cass. civ., sez. III, ord. n. 5478/2024 | Nel contenzioso sulle cessioni in blocco assumono rilievo la specificità della contestazione e la capacità dell’avviso di identificare senza ambiguità i crediti trasferiti | Un avviso dettagliato può avere valore probatorio, ma non sostituisce sempre la documentazione del titolo |
| Cass. pen., sez. III, sentenze nn. 40865-40869/2022 | I crediti fiscali derivanti da operazioni fraudolente possono essere sottoposti a sequestro preventivo anche quando sono stati trasferiti a un cessionario che afferma di averli acquistati in buona fede | La buona fede non rende automaticamente il credito intangibile rispetto a una misura reale con funzione impeditiva |
| Cass. pen., sez. III, n. 3108/2024 | La pronuncia si inserisce nel dibattito sulla sequestrabilità dei crediti da bonus trasferiti e sulla posizione del terzo cessionario | Devono essere distinti il sequestro del credito, l’eventuale responsabilità penale del cessionario e la responsabilità tributaria solidale disciplinata dall’articolo 121 |
Le decisioni penali sul sequestro non comportano automaticamente che il cessionario sia colpevole del reato o responsabile in solido per il recupero fiscale.
La misura cautelare reale, la responsabilità penale personale e il concorso tributario con dolo o colpa grave rispondono a presupposti differenti.
Allo stesso modo, nelle cessioni bancarie in blocco la pubblicazione in Gazzetta Ufficiale assolve una funzione pubblicitaria, ma il risultato del giudizio dipende dal contenuto dell’avviso, dai documenti prodotti e dal grado di specificità con cui il debitore contesta la titolarità.
Controlli da effettuare prima della cessione
Prima di firmare è opportuno verificare almeno i seguenti elementi:
- identità e poteri di cedente e cessionario;
- esistenza, origine, importo e scadenza del credito;
- eventuali contestazioni, prescrizione o compensazioni;
- clausole contrattuali di incedibilità;
- natura ordinaria, commerciale, pubblica o fiscale del diritto;
- applicabilità della legge n. 52/1991;
- forma richiesta per il contratto;
- modalità e data della notificazione;
- garanzia dell’esistenza e della solvibilità;
- carattere pro soluto o pro solvendo;
- criteri di identificazione nelle cessioni in massa;
- formalità necessarie per l’opponibilità ai terzi;
- effetti di un’eventuale crisi del cedente;
- trattamento contabile e fiscale;
- documentazione tecnica e tributaria, se si tratta di bonus edilizi.
Il contratto dovrebbe inoltre disciplinare prezzo, tempi di pagamento, dichiarazioni del cedente, obblighi informativi, gestione delle contestazioni, recupero del credito, restituzione del corrispettivo e conseguenze dell’inesistenza totale o parziale del diritto.
Domande frequenti sulla cessione del credito
Il debitore deve accettare la cessione?
Di regola no.
Il consenso del debitore non è necessario, salvo che il credito abbia carattere personale o che esistano limiti legali o contrattuali opponibili al cessionario. L’accettazione o la notifica servono però a rendere la cessione efficace nei suoi confronti.
La cessione è valida senza notifica?
Tra cedente e cessionario può essere valida anche senza notifica.
Prima che il debitore ne abbia conoscenza, tuttavia, il pagamento effettuato al creditore originario può liberarlo. La notifica rileva inoltre per stabilire la priorità tra più cessionari.
Si può cedere un credito non ancora scaduto?
Sì. Possono essere ceduti crediti già scaduti, non ancora esigibili, futuri o contestati, purché siano trasferibili e sufficientemente identificati. Il cessionario deve conoscere scadenza, condizioni e rischi associati.
Qual è la differenza tra cessione del credito e factoring?
La cessione trasferisce uno o più crediti.
Il factoring è normalmente un rapporto continuativo che può comprendere anche amministrazione, incasso, valutazione dei debitori, anticipazione finanziaria e copertura del rischio d’insolvenza.
Nella cessione pro soluto il cedente non risponde mai?
No. Anche nella cessione pro soluto il cedente garantisce normalmente l’esistenza del credito e può rispondere per dichiarazioni inesatte, documenti falsi, invalidità del rapporto o violazione degli obblighi contrattuali. Il pro soluto riguarda soprattutto il rischio d’insolvenza del debitore.
È ancora possibile cedere il credito del Superbonus?
Non come opzione generalizzata per nuovi lavori. Il blocco introdotto nel 2023 e le restrizioni successive hanno lasciato soltanto fattispecie transitorie o speciali. Restano inoltre da gestire i crediti validamente generati secondo le regole precedenti.
L’accettazione nel cassetto fiscale garantisce che il credito sia valido?
No. L’accettazione consente la gestione del credito tramite la piattaforma, ma non impedisce i controlli dell’Agenzia delle Entrate né l’eventuale sequestro disposto dall’autorità giudiziaria.
La certezza dei rapporti oltre il bisogno di liquidità
La cessione del credito può sostenere la liquidità e rendere più efficiente la gestione finanziaria, ma richiede una corretta qualificazione dell’operazione.
Il Codice civile disciplina la fattispecie generale; la legge n. 52/1991 regola determinate cessioni di crediti d’impresa; norme speciali intervengono per contratti pubblici, banche, cartolarizzazioni e crediti fiscali.
La distinzione tra pro soluto e pro solvendo, l’identificazione del portafoglio, la prova della titolarità e l’opponibilità ai terzi devono emergere chiaramente dal contratto e dalla documentazione.
Nei bonus edilizi, inoltre, la validità del trasferimento dipende dal rispetto di regole tributarie e tecniche che non possono essere sostituite da un semplice accordo tra cedente e cessionario.
Prima dell’operazione è quindi necessario verificare origine, esistenza, cedibilità ed esigibilità del credito, oltre alle formalità previste per lo specifico regime.
Una due diligence proporzionata al valore e alla complessità del portafoglio riduce il rischio di acquistare diritti inesistenti, contestati o non opponibili.